20260927-01

「ESG評鑑轉型元年」企業因應之道

文章引用:https://www.facebook.com/share/p/1HKXzeNgcb/

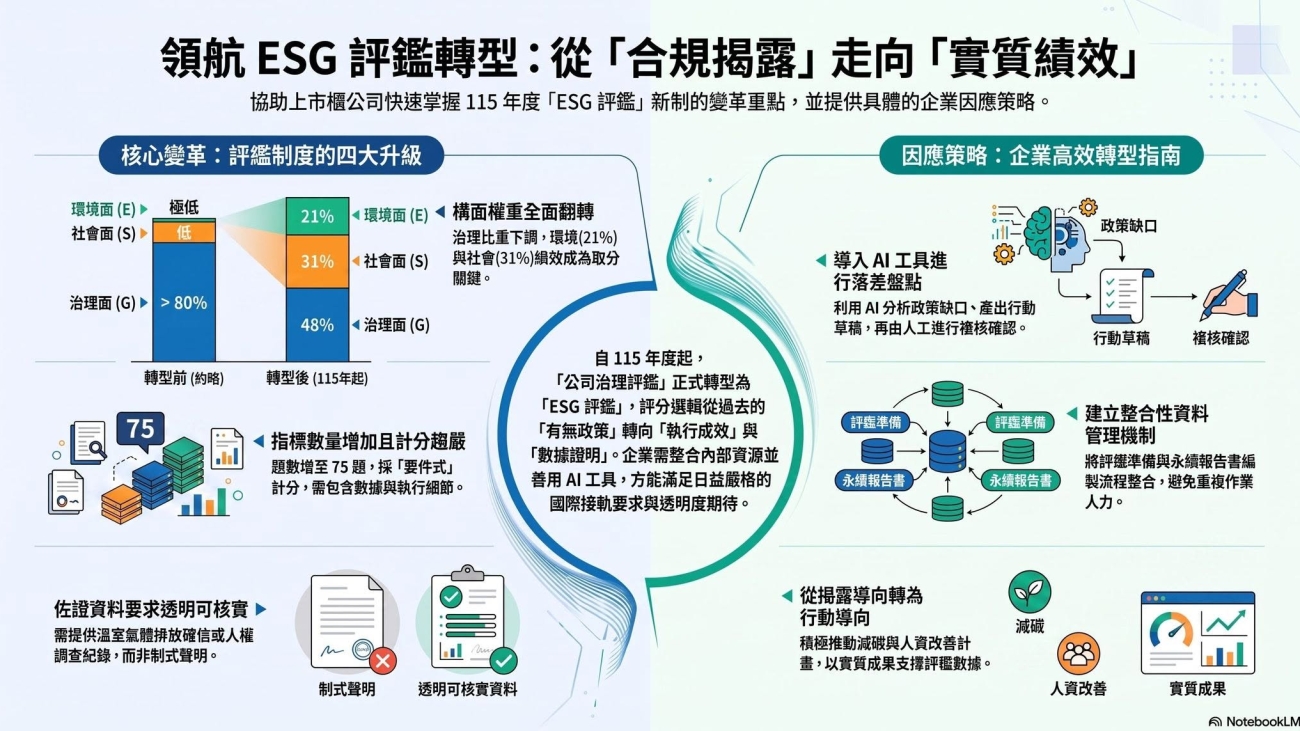
自115年度(今年)起,證交所正式將沿用逾十年的「公司治理評鑑」轉型為「ESG評鑑」,對所有的上市櫃公司都是一個新的挑戰!此次評鑑轉型的重點整理如下:

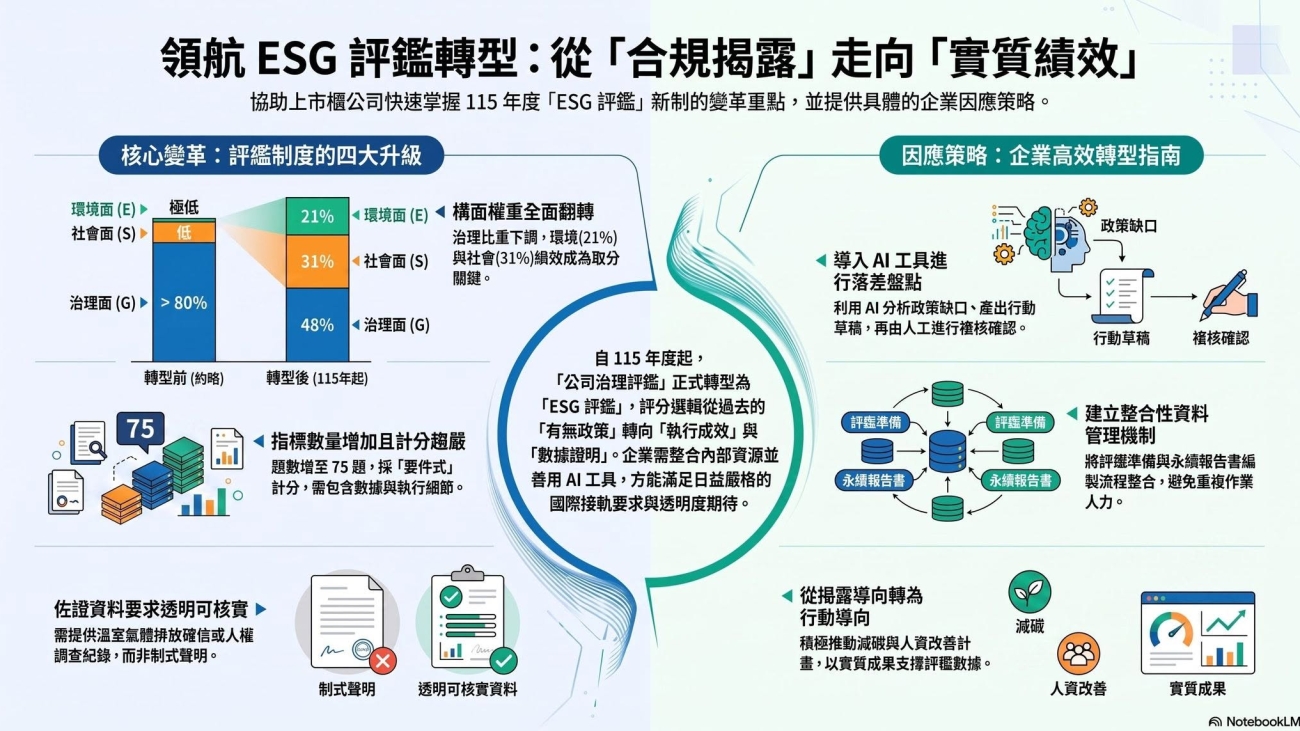
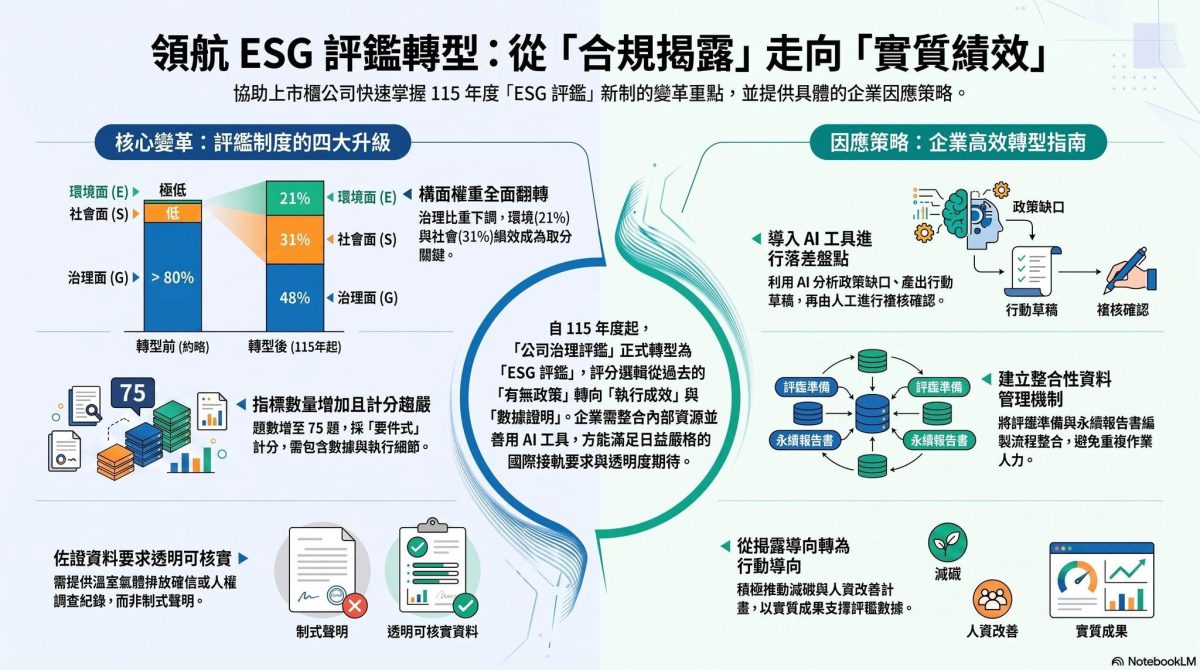
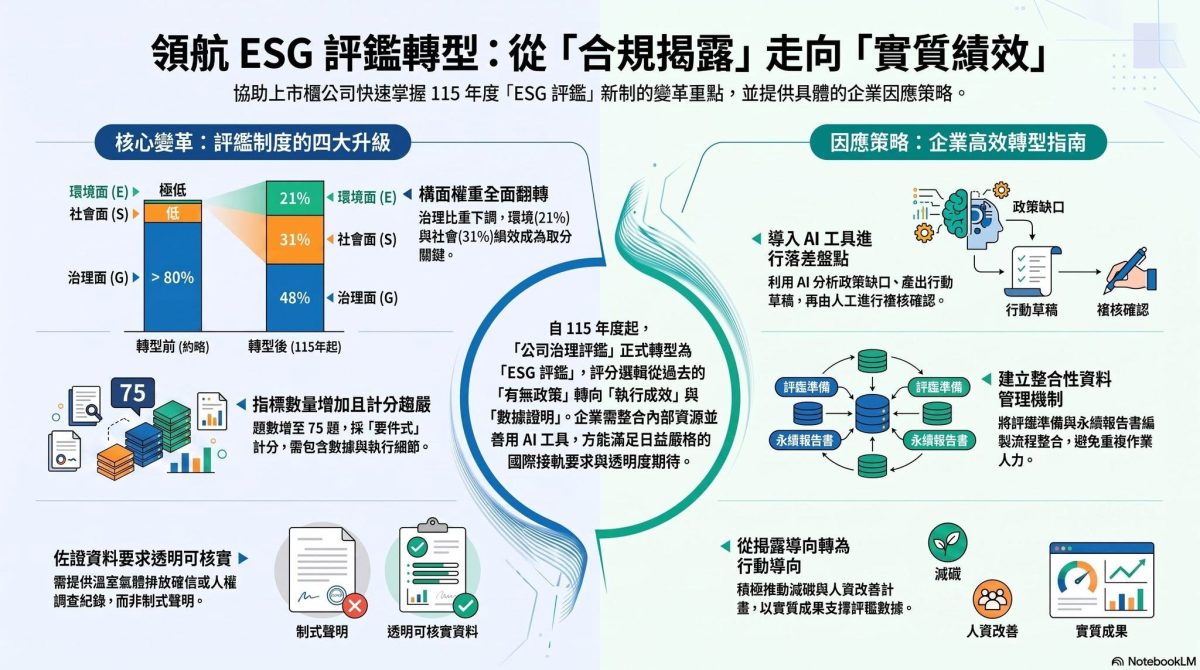
1. 構面權重全面翻轉:過去公司治理評鑑以「治理面」為主軸,權重一度高達八成以上;轉型後改為環境面(E)、社會面(S)、治理面(G)三大構面並重,權重分別調整為21%、31%、48%,代表企業不能再僅靠公司治理制度取分,環境與社會績效正式成為評鑑核心。

2. 指標數量增加、計分邏輯趨嚴:新制指標由70題增至75題,且多數採「要件式」計分——並非揭露一句「本公司已訂定相關政策」即可得分,而是要求同時說明適用範圍、執行情形、量化數據,甚至取得第三方驗證,方能計分。

3. 佐證資料要求同步提高:無論是溫室氣體範疇一、二、三排放量的揭露與確信、供應商人權盡職調查的具體執行紀錄,或是員工意見調查覆蓋率與改善計畫,都需要具體、可核實的數據佐證,而非制式聲明。

4. 與IFRS永續揭露準則接軌同步啟動:自115年度起,資本額百億以上之上市櫃公司已率先適用IFRS永續揭露準則,未來兩年將依資本額規模分階段擴大適用,永續資訊財務化的壓力將持續加大。

企業經營者需要理解,ESG評鑑轉型不只是「多幾道題目」,而是評鑑邏輯從「有沒有做」轉向「做得如何、能否證明」。建議企業利用此次機會:

1. 善用AI工具,針對ESG評鑑各項指標逐一盤點現有政策與執行紀錄的落差、協助問題分析、產出永續行動計畫草稿,再由內部同仁與顧問確認正確性與完整性。

2. 因ESG評鑑佐證資料與永續報告書編製準備資料高度重疊,可建立一套整合性的行動計畫與資料管理機制,同時滿足兩項揭露要求,而非各自為政、重複準備。

3. 行動計畫不只是資料蒐集的計畫,更應包含創造成果的行動計畫,如:積極推動節能減碳措施、分析人員流動率高原因後的改善作為。

結語:ESG評鑑轉型並非單純的評分制度調整,而是資本市場對企業永續治理能力的重新校準。建議企業善用AI進行落差盤點,並將ESG評鑑準備與永續報告書編製工作整合,並以具體行動來推動永續相關作為。如此不只可以較少人力滿足永續資訊揭露的要求,更能逐年提升企業的永續績效!

此篇文章由協會 副理事長-邱立基 授權提供
20260731-18

【從ISO 45001到ISO 45003:企業安全管理如何延伸至心理層面】

文章引用:https://www.facebook.com/share/p/1BsywwEx2x/

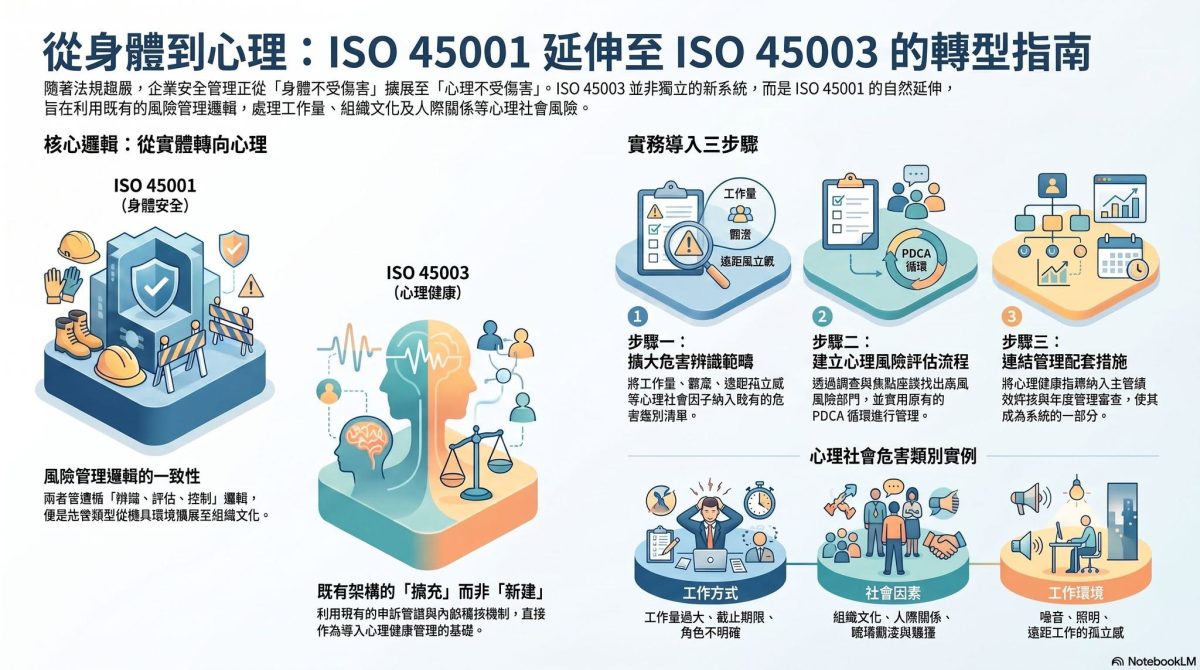
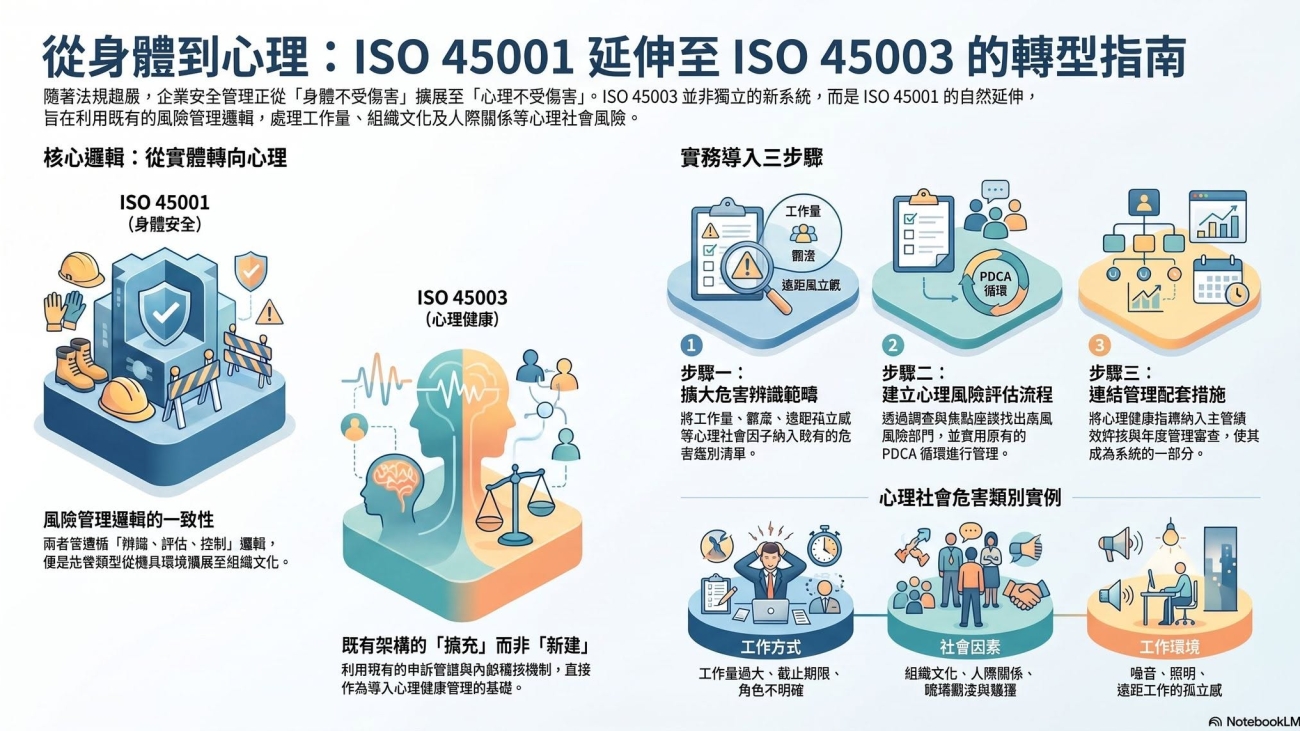
隨著《職業安全衛生法》對勞工身心健康保護的要求日趨嚴謹,越來越多企業已完成ISO 45001職業安全衛生管理系統的建置,並將實體安全、機具操作、作業環境等風險納入常態管理。然而,當「安全」的定義逐漸從「身體不受傷害」擴展至「心理不受傷害」,許多已具備ISO 45001基礎的企業,開始面臨一個新的課題:如何將既有的風險管理架構,延伸至心理社會層面?ISO 45003(職業健康與安全管理-工作中的心理健康與安全-心理社會風險管理指引)正是為此而生。
之所以說ISO 45003是ISO 45001的自然延伸,而非另起爐灶,可從以下兩個角度來說明:
首先,從風險管理邏輯來看,ISO 45001要求組織辨識危害、評估風險、擬定控制措施,這套邏輯同樣適用於心理社會危害;差別在於危害的類型從機具、化學品、作業環境,擴大到工作量、工時安排、組織文化、人際關係與職涯發展等因素。
其次,從管理系統的角度來看,已建置ISO 45001的企業通常已具備申訴管道、內部稽核、管理審查等機制,這些機制本身即可作為導入心理社會風險管理的基礎架構;企業不需要重新建立一套獨立系統,而是在既有架構中「擴充」而非「新建」。
企業若想將ISO 45001的風險管理延伸至心理層面,可參考以下做法:
步驟一:擴大危害辨識的範疇。將心理社會危害納入既有的危害鑑別清單,ISO 45003將心理社會危害歸納為三大類:工作方式(如工作量、截止期限、角色明確度)、社會因素(如組織文化、人際關係、霸凌與騷擾)及工作環境與設備(如噪音、照明、遠距工作的孤立感),逐項對應至企業的實際作業情境。
步驟二:比照實體風險評估方式,建立心理社會風險評估流程。透過員工調查、焦點座談或既有的申訴紀錄,找出高風險部門或職務,並依照可能性與嚴重度評估優先順序,這個過程可直接套用企業原有的PDCA循環(規劃、執行、查核、行動)。
步驟三:將心理健康措施與既有管理配套連結。包括將心理社會風險評估結果納入年度管理審查、把相關指標納入主管的績效評核、透過教育訓練提升各級主管辨識心理社會危害的能力,讓心理健康管理不是外加的專案,而是管理系統運作的一部分。
結語:對已建置ISO 45001的企業而言,導入ISO 45003不代表推翻既有系統重來,而是善用既有的風險管理邏輯與管理配套,將關注範疇從「身體安全」延伸至「心理健康」。建議企業以現有的危害鑑別與風險評估流程為基礎,逐步擴充心理社會風險項目,讓企業的安全衛生管理系統真正涵蓋員工的身心健康,也為企業的永續發展與ESG實踐奠定基礎。

此篇文章由協會 副理事長-邱立基 授權提供

20260731-16

【永續報告書評比得分關鍵:從「PDF下載」到「智能互動網站」】

文章引用:https://www.facebook.com/share/p/1DVWXZYKUj/

Lee 近期協助多家企業陸續完成 2025 年永續報告書編製,並協助其中兩家參與台灣永續能源研究基金會(TAISE)辦理的報告書評比。過程中發現一個普遍現象:多數企業仍將永續報告書等同於公司年報處理,僅在官網提供 PDF 下載,這樣的做法在評比中相當吃虧!
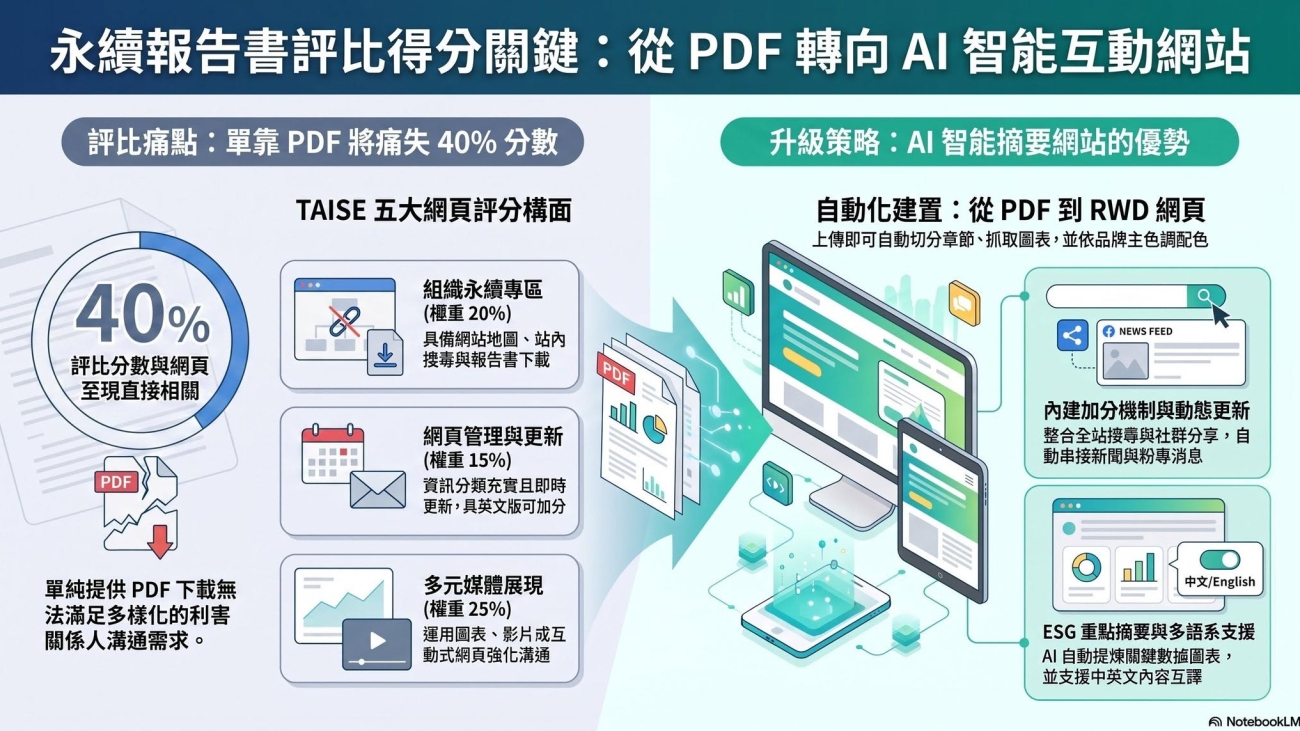
永續報告書與年報最大的不同,在於前者是為股東以外的各類利害關係人編製,內容不只要涵蓋其關注的議題,更要說明溝通頻率與實績;呈現方式上,除紙本報告書外,更需要透過網頁或網站來提升可及性與互動性。事實上,TAISE 評比中有高達 40% 的分數與網頁呈現方式直接相關,構面整理如下:

  1. 組織永續專區完整性(20%):專區是否設於首頁、提供報告書下載、具備網站地圖與站內搜尋。
  2. 網頁管理與即時更新(15%):專區分類是否充實、是否依更新情形評分,英文版專區可加分。
  3. 電子版報告書與關鍵資訊連結(20%):ESG 及供應鏈管理四項議題是否充分揭露並互相連結。
  4. 多元媒體展現(25%):是否運用文字、圖表、影片、互動式網頁強化與利害關係人溝通。
  5. 溝通回饋管道與社群網絡互動(20%):線上回饋機制、互動機制、社交網站應用、電子報訂閱是否齊備。
    面對這五大構面,單純上傳 PDF 顯然無法涵蓋。近期與熟悉 AI 與網站開發的顧問合作,提出一套 AI 智能摘要網站的做法,功能與特色整理如下:
  6. 自動化建置:上傳 PDF 即自動切分章節、抓取封圖與圖表,並依報告書主色調自動配色,支援 RWD。
  7. ESG 重點摘要:首頁自動提煉關鍵數據並以圖表呈現,重要年份與事件另加標示。
  8. 自動抓取動態:串接 Google News、官網或 FB 粉專,自動更新企業相關 ESG 正向消息。
  9. 內建加分機制:網站地圖、全站搜尋、線上回饋、社群一鍵分享一次到位。
  10. 多國語系支援:中文內容可自動翻譯生成英文摘要,亦可直接處理英文版報告書。

結語:永續報告書評比不只是內容比拚,更是溝通方式的競賽。企業若仍停留在「PDF 下載」階段,等於主動放棄 40% 的分數。建議正在準備評比的企業,及早檢視官網的永續專區是否符合上述五大構面,並考慮導入智能化網站工具來提升可及性與互動性。
對此一做法有興趣者,可先瀏覽留言處的展示網站;如有相關需求,歡迎與Lee聯繫 (Line ID: lee.chiu)。

此篇文章由協會 副理事長-邱立基 授權提供

20260731-15

「ESG評鑑轉型元年」企業因應之道

文章引用:https://www.facebook.com/share/p/17aJ49uw9A/

自115年度(今年)起,證交所正式將沿用逾十年的「公司治理評鑑」轉型為「ESG評鑑」,對所有的上市櫃公司都是一個新的挑戰!此次評鑑轉型的重點整理如下:

  1. 構面權重全面翻轉:過去公司治理評鑑以「治理面」為主軸,權重一度高達八成以上;轉型後改為環境面(E)、社會面(S)、治理面(G)三大構面並重,權重分別調整為21%、31%、48%,代表企業不能再僅靠公司治理制度取分,環境與社會績效正式成為評鑑核心。
  2. 指標數量增加、計分邏輯趨嚴:新制指標由70題增至75題,且多數採「要件式」計分——並非揭露一句「本公司已訂定相關政策」即可得分,而是要求同時說明適用範圍、執行情形、量化數據,甚至取得第三方驗證,方能計分。
  3. 佐證資料要求同步提高:無論是溫室氣體範疇一、二、三排放量的揭露與確信、供應商人權盡職調查的具體執行紀錄,或是員工意見調查覆蓋率與改善計畫,都需要具體、可核實的數據佐證,而非制式聲明。
  4. 與IFRS永續揭露準則接軌同步啟動:自115年度起,資本額百億以上之上市櫃公司已率先適用IFRS永續揭露準則,未來兩年將依資本額規模分階段擴大適用,永續資訊財務化的壓力將持續加大。
    企業經營者需要理解,ESG評鑑轉型不只是「多幾道題目」,而是評鑑邏輯從「有沒有做」轉向「做得如何、能否證明」。建議企業利用此次機會:
  5. 善用AI工具,針對ESG評鑑各項指標逐一盤點現有政策與執行紀錄的落差、協助問題分析、產出永續行動計畫草稿,再由內部同仁與顧問確認正確性與完整性。
  6. 因ESG評鑑佐證資料與永續報告書編製準備資料高度重疊,可建立一套整合性的行動計畫與資料管理機制,同時滿足兩項揭露要求,而非各自為政、重複準備。
  7. 行動計畫不只是資料蒐集的計畫,更應包含創造成果的行動計畫,如:積極推動節能減碳措施、分析人員流動率高原因後的改善作為。

結語:ESG評鑑轉型並非單純的評分制度調整,而是資本市場對企業永續治理能力的重新校準。建議企業善用AI進行落差盤點,並將ESG評鑑準備與永續報告書編製工作整合,並以具體行動來推動永續相關作為。如此不只可以較少人力滿足永續資訊揭露的要求,更能逐年提升企業的永續績效!

此篇文章由協會 副理事長-邱立基 授權提供
20260707-17

【AI 浪潮下企業面臨的內憂與外患及因應之道】

日前和中華創意產業協會的山友們爬完劍潭山後餐敘閒聊,話題很自然地轉到 AI。這場討論讓我更確信一件事:多數企業面對的,不只是技術升級,而是一場同時來自「外患」與「內憂」的壓力測試,而如何因應則考驗著經營者的智慧。

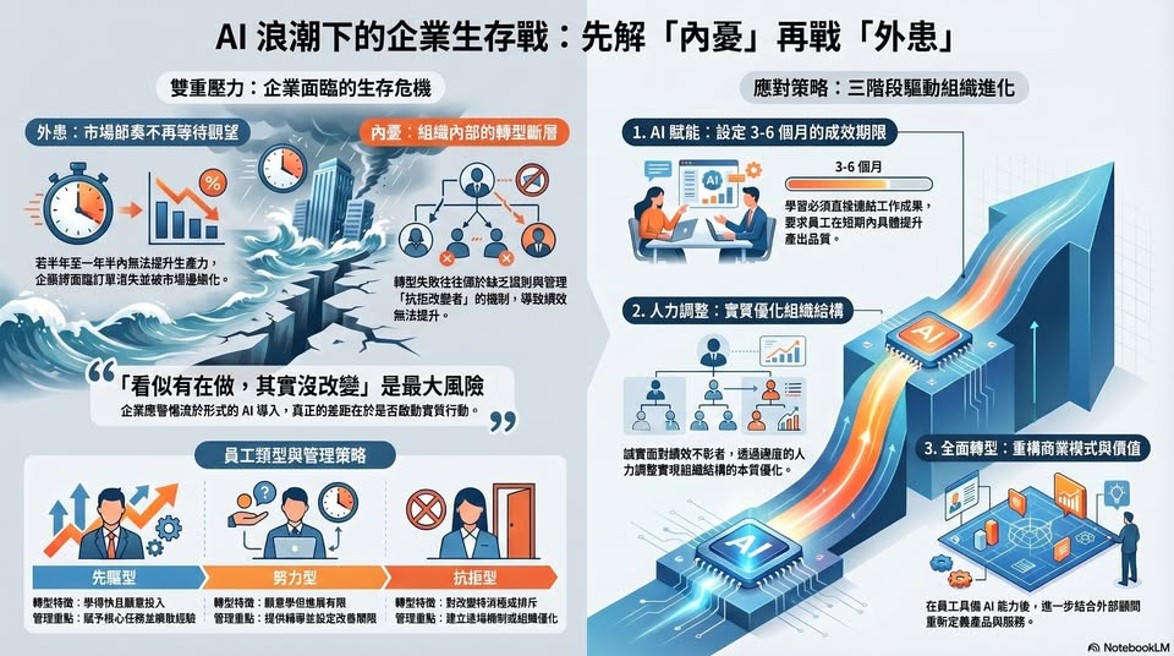
所謂「外患」,是競爭壓力的快速升高。當全球企業乃至台灣同業都在提升 AI 應用能力時,AI 已經不再是加分選項,而是基本門檻。如果企業在未來6-18個月內,無法顯著提升生產力與決策效率,很可能不是輸在策略,而是直接被市場淘汰。這種淘汰不是戲劇性的崩塌,而是訂單逐漸流失、效率逐漸落後,最後在不知不覺中被邊緣化。

然而,比外患更棘手的,其實是「內憂」。企業導入 AI,表面上是技術問題,本質上卻是人的問題。實務上,員工大致會分成三類:學得快且願意投入的人、願意學但進展有限的人,以及抗拒改變的人。關鍵不在於這三種人是否存在,而在於企業是否有機制去辨識與管理。如果缺乏清楚的能力標準與轉型節奏,AI 導入往往會變成少數人進步、多數人觀望,整體績效並未本質提升。

企業如何因應?雖然內外壓力理論上可以同步處理,但從變革成功率來看,更建議企業優先處理內憂。因為組織若尚未準備好,再好的策略也無法落地。具體做法說明如下:

首先是 「AI 賦能」,但重點不在於上了多少課,而在於是否設定明確的能力目標與期限,例如三到六個月內,員工的工作效率或產出品質必須有具體提升。AI 學習必須直接連結工作成果,否則只會流於形式。

其次是「人力調整」,當員工無法達標時,可透過 PIP (績效改善計畫) 或個別輔導協助其於期限內達標。若屆時仍無法達標,則可依據相關勞動法規予以資遣,此時,因整體生產力已提升,企業未必需補足資遣的人力。

最後是「全面轉型」,當多數員工具備基本 AI 能力後,企業才真正具備轉型條件,此時應進一步思考商業模式、產品服務與價值主張的重構,必要時也可引入外部顧問或運用政府資源。

總結來看,因應 AI 帶來的內憂外患,企業不只要盡早開始行動,而且要能看到具體的改變,而這樣的改變需要計劃性地規劃與執行,不是安排一些 AI 內訓後就會自然發生。 以上雖是與山友聊天時提出的觀點,但其內容值得每一位企業主認真思考。

此篇文章由協會 副理事長-邱立基 授權提供

20260122-05

《2025年永續報告書編製的方法與提醒》

目前許多上市櫃公司陸續開始準備2025年永續報告書的編製,日前協助一家上櫃公司舉行「2025年永續報告書輔導專案」的啟動會議,並在啟動後隨即進行第一場的工作會議。這次的啟動會議及工作會議有以下六個重點,特提供給準備編製2025年永續報告書的企業參考:

  1. 在啟動會議中即針對前一年的永續報告書提出診斷報告及優化建議,讓與會者在一開始就可以看到接下來的預期結果,是典型的「以終為始」的做法。
  2. 在啟動會議中先檢視利害關係人類別並提出相關調整建議,是從最源頭明確永續報告書的編製對象。
  3. 先盤點利害關係人的關注議題,從關注議題整理出永續議題,再針對永續議題進行正/負向、經濟/環境/人群(含人權)等類衝擊的盤點、量化評估、排序及ESG平衡性/可執行性的考量,最後決定重大主題,可呈現清晰的永續脈絡。
  4. AI工具可協助永續議題各類衝擊的盤點,以確保內容的完整性,之後再經由顧問及ESG工作小組的確認,以確保內容的適用性。
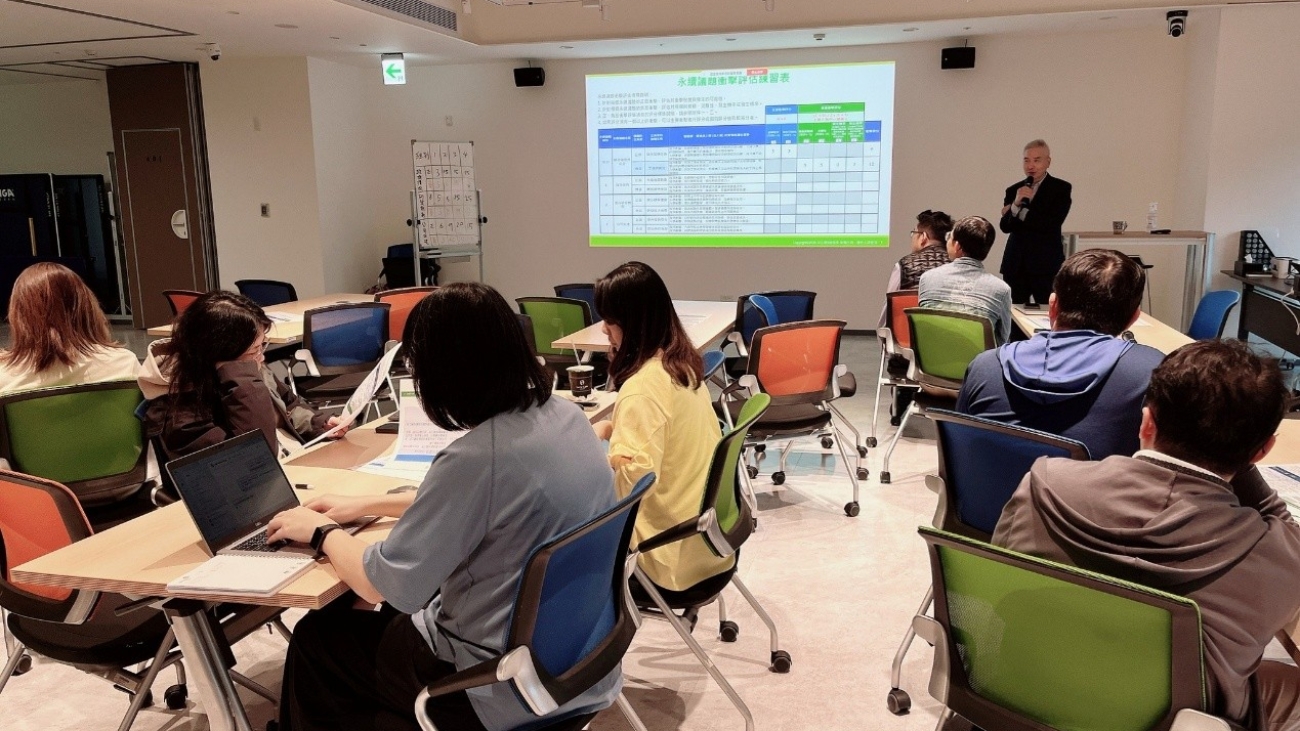
  5. 以上述方法產出之永續議題衝擊評估調查表及評分標準,仍需透過說明與練習,才能讓ESG工作小組熟悉衝擊內容及評分方式,最後才能得到更為可靠的衝擊程度評估結果。
  6. 此一做法雖然較「廣發利害關係人調查問卷」的做法費時,但有著更清晰的永續脈絡,並可得到更有價值的重大主題清單,是永續報告書編製的重中之重。

此篇文章由協會 副理事長-邱立基 授權提供

20260122-03

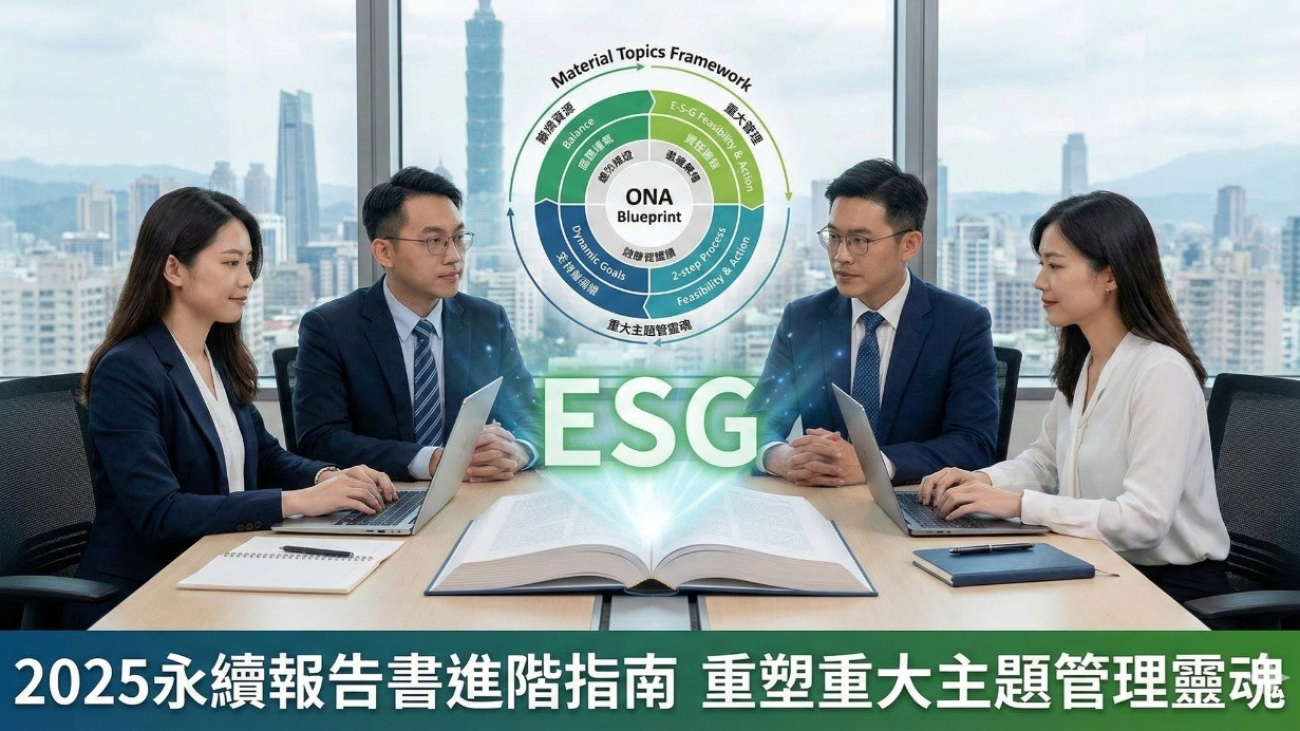
【顧問觀點】2025年永續報告書進階指南:重塑「重大主題」的管理靈魂

許多上市櫃公司在編製永續報告書多年後,常面臨「內容同質化」或「精進無門」的瓶頸。其實,報告書的靈魂就在於「重大主題」的鑑別與管理。

近期我們在協助一家上櫃公司進行輔導時,在「重大主題」鑑別與「管理方針表」制定的過程中,特整理出六大實務關鍵,分享給正在籌備 2025 年報告書的夥伴們:

關鍵 1:考量 E、S、G 面向的均衡與議題的可執行性

選擇重大主題時,不應只看衝擊分數。我們建議考量:

均衡性: E、S、G 三面向應至少各包含一個重大主題,避免偏廢。

可執行性: 評估該議題是否能落實為具體的短/中/長期目標。

關鍵 2:區分「重大主題」與「永續主題」

對於衝擊度高但現階段執行難度較大的議題,不必強行納入重大主題。我們可將其定義為「永續主題」,同樣在報告書中揭露其質性或量化資訊,展現企業對議題的關注與透明度。

關鍵 3:靈活對接 GRI 準則,不盲從指標

並非每個重大主題都要對應 GRI 200~400 特定主題下的所有揭露項目。

精準對焦: 僅挑選適合的揭露項目。

自定義價值: 若 在GRI 200~400 中找不到合適指標,可參考同業或「自訂」對公司真正有意義的揭露項目。

關鍵 4:用「管理方針表」打造行動骨架

重大主題的管理不能流於口號。建議透過表格化呈現:

管理要素: 衝擊分析、政策承諾、行動方案、目標設定(短/中/長)、衡量機制、利害關係人議合。

關鍵 5:管理方針展開三部曲

為了降低各部門負責人的焦慮,顧問特發展出「三部曲」引導法,協助同仁先「制定短/中/長期目標」、再「制定行動方案」,最後才「制定衡量指標與機制」,循序漸進完成管理方針表的內容。

關鍵 6:年度目標的「即時校準」

建議將管理方針表中的「短期目標」直接作為報導年度的考核基準。這不僅可檢核檢核年度目標的達成率,更能即時校準中/長期目標的適切性。

顧問結語: 永續報告書不只是合規的作業,更是企業永續發展的藍圖。透過「重大主題」的鑑別與管理,企業的永續報告書會從「文書作業」轉化為「策略藍圖」與「行動計畫」。

此篇文章由協會 副理事長-邱立基 授權提供

20251205-01

如何達成利害關係人共贏,實現永續品牌價值?

企業永續發展在現今環境下已經成為企業領導者無法忽視的重要議題。

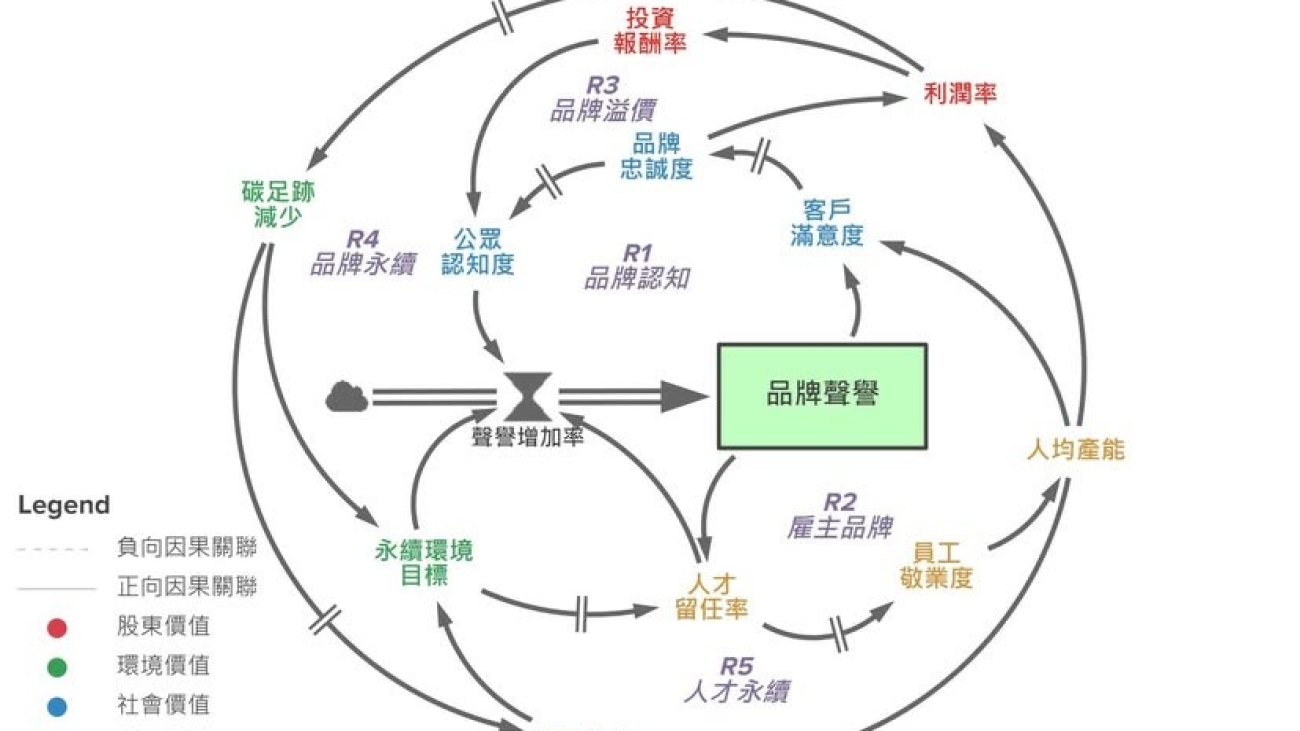
最近有學員分享給我, Deloitte 提出的「企業永續價值地圖」(Sustainability Value Map),讓我思考如何將其具體化並以系統思考的方式呈現。

這張圖呈現了企業如何透過股東、員工、社會和環境四大價值範疇的努力,最終提升品牌聲譽,從而達到「越永續,越賺錢」的效果。

為什麼永續在企業中推動總是困難重重?

關鍵在於不同利害關係人之間缺乏系統性的觀點和共識。

股東往往關注短期的利潤和投資報酬率,而員工則更在意福利和工作環境,社會和客戶關心的是企業是否對社會有積極貢獻,而環境保護則是長期投入,可能看不到即時回報。

這些不同的觀點和需求,讓企業在推動永續策略時,必須在各方利益間取得平衡,因此很多企業選擇了觀望或僅是表面應對,缺乏實質行動。

系統思考的價值,也是這張系統圖想表達的觀念:

『當我們以系統的角度來看,企業永續發展不應該是單一層面的考量,而是多個變量互動的結果。』

圖中將股東、員工、社會和環境價值範疇整合成一個系統,品牌聲譽作為核心庫存(存量),其增長率(流量)受到這些變量的綜合影響。

例如,提升員工敬業度可以強化生產力,從而提高客戶滿意度;而實現環境永續目標則能增加公眾對品牌聲譽的增加,間接增強了客戶滿意度與品牌忠誠度。

這些環環相扣的變量最終形成一個又一個的良性循環,帶來整體品牌價值的提升。

當我們在推動企業永續策略時,不能只看單一面的短期效益,而是需要以系統性的視角來思考和規劃。

『企業應該加強內部和外部之間的溝通,理解並結合不同利害關係人的需求,從多方面著手推動永續策略,才能真正發揮品牌價值的長期效益。』

唯有這樣,永續不再只是責任,更是企業的競爭優勢。

此篇文章由協會理事 劉子禎Alvin 授權提供