20260122-05

《2025年永續報告書編製的方法與提醒》

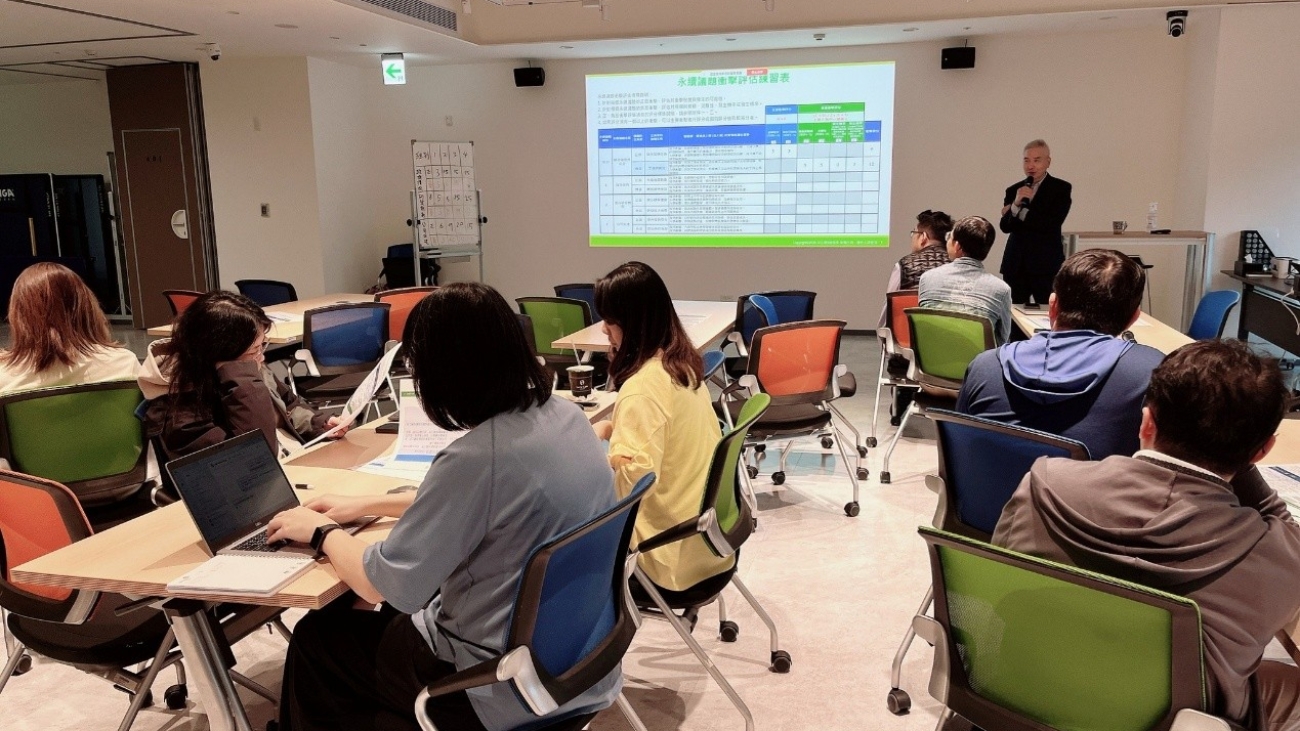
目前許多上市櫃公司陸續開始準備2025年永續報告書的編製,日前協助一家上櫃公司舉行「2025年永續報告書輔導專案」的啟動會議,並在啟動後隨即進行第一場的工作會議。這次的啟動會議及工作會議有以下六個重點,特提供給準備編製2025年永續報告書的企業參考:

  1. 在啟動會議中即針對前一年的永續報告書提出診斷報告及優化建議,讓與會者在一開始就可以看到接下來的預期結果,是典型的「以終為始」的做法。
  2. 在啟動會議中先檢視利害關係人類別並提出相關調整建議,是從最源頭明確永續報告書的編製對象。
  3. 先盤點利害關係人的關注議題,從關注議題整理出永續議題,再針對永續議題進行正/負向、經濟/環境/人群(含人權)等類衝擊的盤點、量化評估、排序及ESG平衡性/可執行性的考量,最後決定重大主題,可呈現清晰的永續脈絡。
  4. AI工具可協助永續議題各類衝擊的盤點,以確保內容的完整性,之後再經由顧問及ESG工作小組的確認,以確保內容的適用性。
  5. 以上述方法產出之永續議題衝擊評估調查表及評分標準,仍需透過說明與練習,才能讓ESG工作小組熟悉衝擊內容及評分方式,最後才能得到更為可靠的衝擊程度評估結果。
  6. 此一做法雖然較「廣發利害關係人調查問卷」的做法費時,但有著更清晰的永續脈絡,並可得到更有價值的重大主題清單,是永續報告書編製的重中之重。

此篇文章由協會 副理事長-邱立基 授權提供

20260122-03

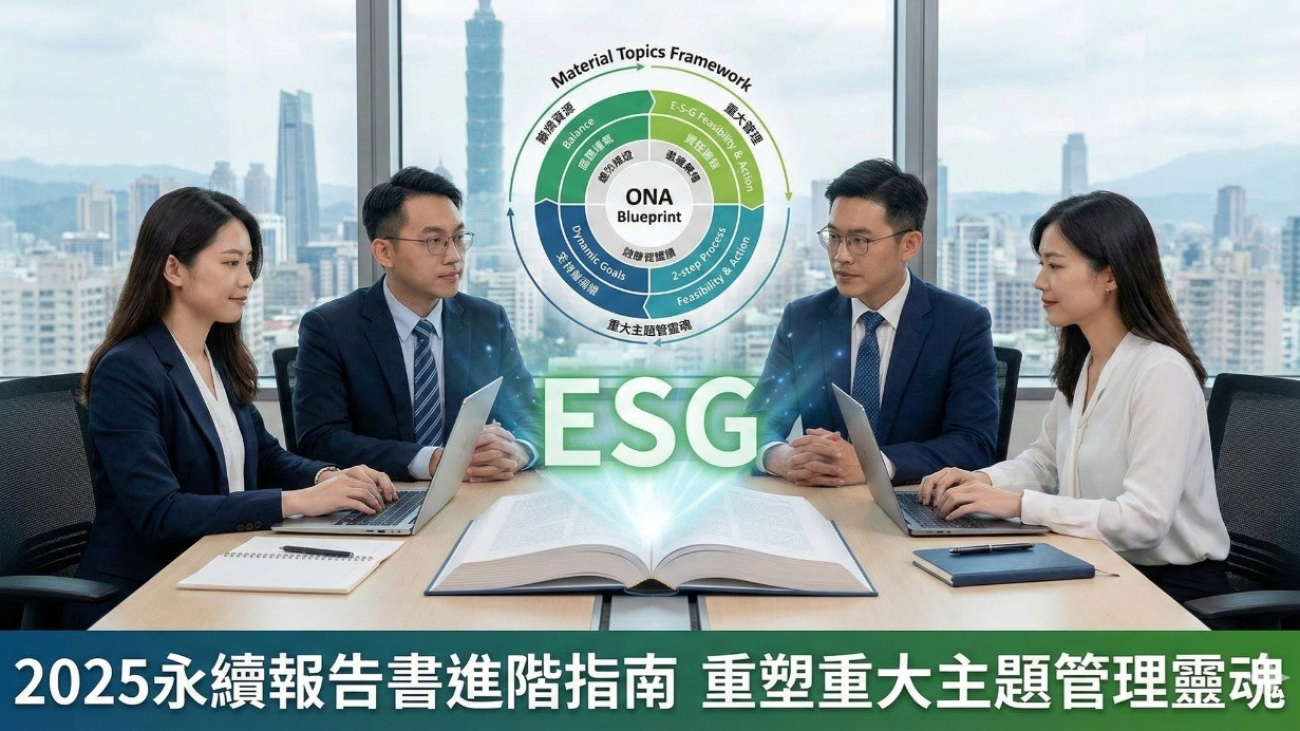
【顧問觀點】2025年永續報告書進階指南:重塑「重大主題」的管理靈魂

許多上市櫃公司在編製永續報告書多年後,常面臨「內容同質化」或「精進無門」的瓶頸。其實,報告書的靈魂就在於「重大主題」的鑑別與管理。

近期我們在協助一家上櫃公司進行輔導時,在「重大主題」鑑別與「管理方針表」制定的過程中,特整理出六大實務關鍵,分享給正在籌備 2025 年報告書的夥伴們:

關鍵 1:考量 E、S、G 面向的均衡與議題的可執行性

選擇重大主題時,不應只看衝擊分數。我們建議考量:

均衡性: E、S、G 三面向應至少各包含一個重大主題,避免偏廢。

可執行性: 評估該議題是否能落實為具體的短/中/長期目標。

關鍵 2:區分「重大主題」與「永續主題」

對於衝擊度高但現階段執行難度較大的議題,不必強行納入重大主題。我們可將其定義為「永續主題」,同樣在報告書中揭露其質性或量化資訊,展現企業對議題的關注與透明度。

關鍵 3:靈活對接 GRI 準則,不盲從指標

並非每個重大主題都要對應 GRI 200~400 特定主題下的所有揭露項目。

精準對焦: 僅挑選適合的揭露項目。

自定義價值: 若 在GRI 200~400 中找不到合適指標,可參考同業或「自訂」對公司真正有意義的揭露項目。

關鍵 4:用「管理方針表」打造行動骨架

重大主題的管理不能流於口號。建議透過表格化呈現:

管理要素: 衝擊分析、政策承諾、行動方案、目標設定(短/中/長)、衡量機制、利害關係人議合。

關鍵 5:管理方針展開三部曲

為了降低各部門負責人的焦慮,顧問特發展出「三部曲」引導法,協助同仁先「制定短/中/長期目標」、再「制定行動方案」,最後才「制定衡量指標與機制」,循序漸進完成管理方針表的內容。

關鍵 6:年度目標的「即時校準」

建議將管理方針表中的「短期目標」直接作為報導年度的考核基準。這不僅可檢核檢核年度目標的達成率,更能即時校準中/長期目標的適切性。

顧問結語: 永續報告書不只是合規的作業,更是企業永續發展的藍圖。透過「重大主題」的鑑別與管理,企業的永續報告書會從「文書作業」轉化為「策略藍圖」與「行動計畫」。

此篇文章由協會 副理事長-邱立基 授權提供