文章引用:https://www.facebook.com/share/p/17aJ49uw9A/
自115年度(今年)起,證交所正式將沿用逾十年的「公司治理評鑑」轉型為「ESG評鑑」,對所有的上市櫃公司都是一個新的挑戰!此次評鑑轉型的重點整理如下:
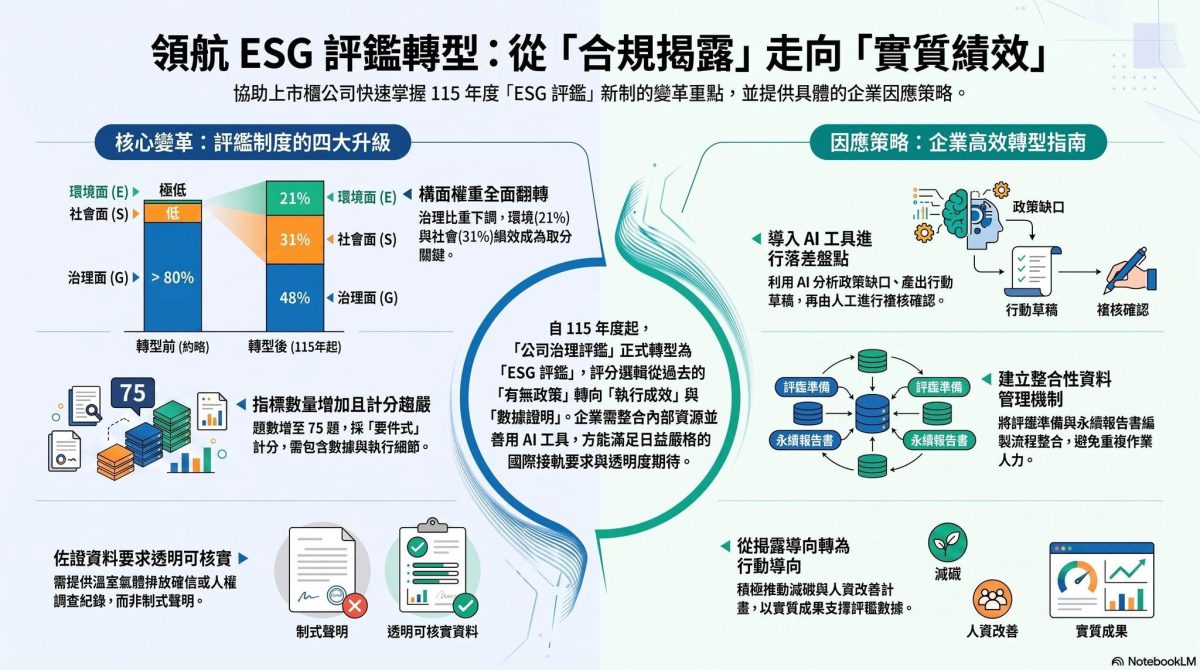
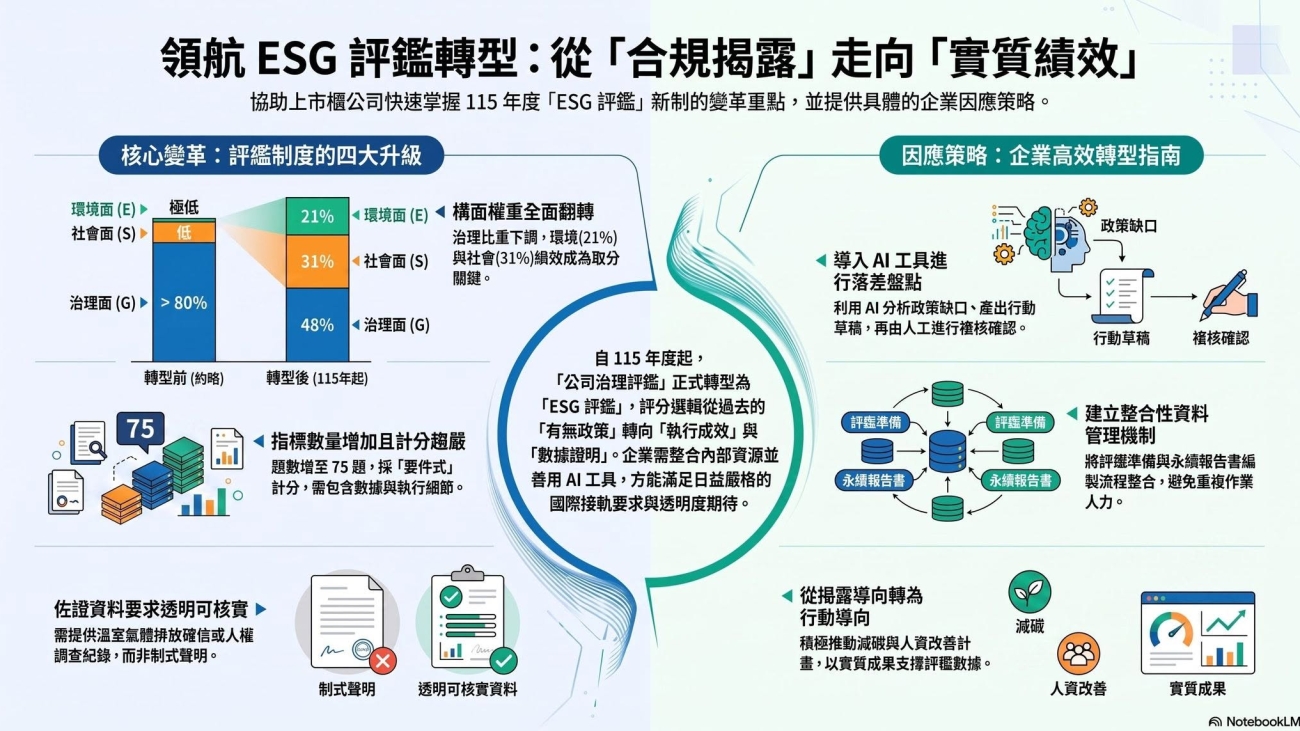
- 構面權重全面翻轉:過去公司治理評鑑以「治理面」為主軸,權重一度高達八成以上;轉型後改為環境面(E)、社會面(S)、治理面(G)三大構面並重,權重分別調整為21%、31%、48%,代表企業不能再僅靠公司治理制度取分,環境與社會績效正式成為評鑑核心。
- 指標數量增加、計分邏輯趨嚴:新制指標由70題增至75題,且多數採「要件式」計分——並非揭露一句「本公司已訂定相關政策」即可得分,而是要求同時說明適用範圍、執行情形、量化數據,甚至取得第三方驗證,方能計分。
- 佐證資料要求同步提高:無論是溫室氣體範疇一、二、三排放量的揭露與確信、供應商人權盡職調查的具體執行紀錄,或是員工意見調查覆蓋率與改善計畫,都需要具體、可核實的數據佐證,而非制式聲明。
- 與IFRS永續揭露準則接軌同步啟動:自115年度起,資本額百億以上之上市櫃公司已率先適用IFRS永續揭露準則,未來兩年將依資本額規模分階段擴大適用,永續資訊財務化的壓力將持續加大。
企業經營者需要理解,ESG評鑑轉型不只是「多幾道題目」,而是評鑑邏輯從「有沒有做」轉向「做得如何、能否證明」。建議企業利用此次機會: - 善用AI工具,針對ESG評鑑各項指標逐一盤點現有政策與執行紀錄的落差、協助問題分析、產出永續行動計畫草稿,再由內部同仁與顧問確認正確性與完整性。
- 因ESG評鑑佐證資料與永續報告書編製準備資料高度重疊,可建立一套整合性的行動計畫與資料管理機制,同時滿足兩項揭露要求,而非各自為政、重複準備。
- 行動計畫不只是資料蒐集的計畫,更應包含創造成果的行動計畫,如:積極推動節能減碳措施、分析人員流動率高原因後的改善作為。
結語:ESG評鑑轉型並非單純的評分制度調整,而是資本市場對企業永續治理能力的重新校準。建議企業善用AI進行落差盤點,並將ESG評鑑準備與永續報告書編製工作整合,並以具體行動來推動永續相關作為。如此不只可以較少人力滿足永續資訊揭露的要求,更能逐年提升企業的永續績效!
此篇文章由協會 副理事長-邱立基 授權提供